
探索绿氢燃机未来 GE Vernova联合北京大学能源研究院发布《中国绿氢燃机应用与展望》
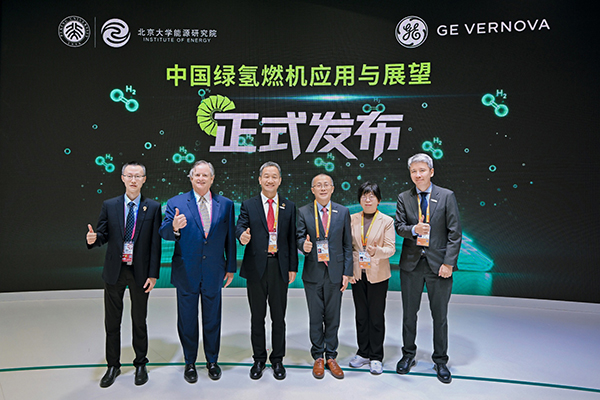
当前,全国可再生能源发展迅速,对电力系统调节能力提出了更高要求,绿氢燃机被视为满足这一需求的可行方案之一。11月6日,在第九届中国国际进口博览会期间,GE Vernova燃气发电联合北京大学能源研究院正式发布《中国绿氢燃机应用与展望》报告。报告聚焦“把绿电转化为氢、在需要时再通过燃机发电”这一路线,系统梳理了国内绿氢的资源禀赋、落地场景与成本下降路径,提出通过阶梯式掺氢示范推动绿氢燃机逐步走向商业化应用,加速燃气发电与可再生能源的战略性协同部署,助力中国新型电力系统建设和“双碳”目标落地。
绿氢燃机商业化路径日渐清晰
全球电力行业温室气体排放量约占全社会总排放量的41%,电力系统的低碳变革势在必行。中国作为世界最大的电力生产和消费国,正加快构建以新能源为主体的新型电力系统。燃气轮机发电贴近负荷中心布局,可大幅提升区域供电可靠性,既是替代传统煤电的清洁基荷电源,也是响应速度、供电成本与持续供电能力综合表现最优的调峰电源,在高比例新型电力系统中的地位愈发重要。
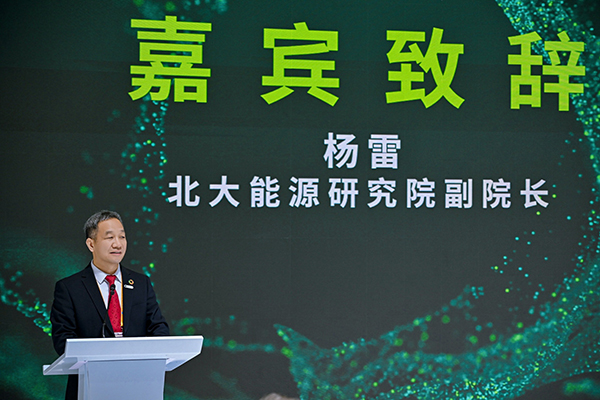
“绿氢燃机不是行业的可选项,而是未来新型电力系统的必选项。”在接受机电商报记者采访时,北京大学能源研究院副院长杨雷讲道。在他看来,大规模跨季节、长时段储能是新型电力系统的刚需——抽水蓄能、化学储能多停留在小时级到日间尺度,真正能够大规模跨季节储存的只有氢能。当风光发电量成为主体,就必须配上规模化的长时储能;与此同时,燃机自身带有转动惯量,在支撑电网稳定运行、调频调压方面优于电力电子类储能手段。
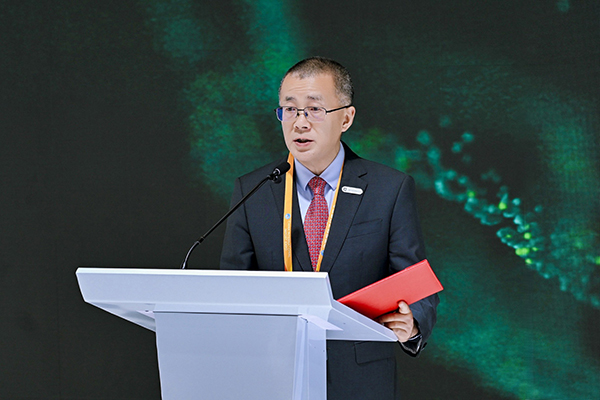
“大规模可再生能源接入带来的核心挑战是电网稳定。”通用电气能源投资(中国)有限公司董事长许欣进一步补充道,一方面,引入燃机可以让电网更稳定、接纳更多可再生能源;另一方面,弃风弃光难以完全实时消纳,让燃机掺氢或纯氢燃烧,恰好可以帮助消纳更大量的可再生能源。从电网角度看,这两件事能够形成闭环。
从落地路径看,报告结合具体应用场景与真实数据,勾画了三类代表性场景:一是热电联产,在东部地区经济性更好;二是算电协同,可就地实现高品质电力利用,对供电稳定性要求较高;三是并网运行,即便不向电网售电,借助电网提供的一定支撑,经济性也有较大提升空间。
大规模绿氢有望率先在中国跑通
在各类场景中,化工被认为是最有希望的突破口,堪称“低垂的果实”。在杨雷看来,化工园区本身就大量用氢,过去以天然气裂解制氢甚至煤制氢,已经具备成熟的应用场景和可共享的基础设施;同时园区又有强烈的热需求,燃机发电产生的大量热量可以出售为蒸汽或直接供暖,再叠加相对更低的绿电价格,规模效益很容易形成。相比之下,新能源大基地场景更为普适,如同过去的火电厂“电往哪儿送都行”,属于“挂得较高的果实”,但涉及储存条件、可能需要管道输氢,情况更为复杂。从成本结构看,管道、地下输氢约占三成成本,相对可控;而在部分场景采用压缩、长管拖车运输,成本可能占到五成以上,因此需要加快基础设施的适度超前建设。
报告测算显示,仅按2035年风光装机36亿千瓦目标测算,全国绿氢供给潜力可达1200万至2100万吨/年。若按燃机发电效率约50%、年利用小时数约2000小时估算,1200万—2100万吨绿氢大约可对应6000万—10000万千瓦级装机。报告还指出,绿氢燃机的经济性拐点预计出现在2030年前后。从发展节奏看,绿氢燃机的推广不会一步跨入纯氢时代,而是沿一条阶梯式路线推进:先从低比例掺氢起步,逐步向中高掺氢比例过渡,最终实现纯氢燃机的规模化应用。“现阶段对大量现役燃机电厂进行掺氢改造,是技术门槛最低、落地速度最快的路径。”许欣表示,这类改造无需改变燃机主体结构,投资规模小、可逆性强,完全可以结合当地绿氢供应节奏先从10%掺氢起步,随绿氢成本下降逐步提升比例;考虑到国内现役燃机多布局在沿海、氢富集区在西北、二者存在错配,他建议条件允许时优先做存量改造,风险更小。碳价则被视为影响经济性兑现的关键变量。“目前主要是拿绿氢燃机和煤电机组作比较,现在碳价七八十元,确实不具备竞争力;但如果碳价翻倍,基本面马上就会翻过来。”许欣认为,如果国家把绿证认证、碳价体系等因素综合考虑进来,很可能很快就能形成解决方案。
先有鸡还是先有蛋,面对氢能产业长期存在的上下游投资互相等待的难题,杨雷以西气东输为例:“当年建管道时,大家担心规模太大、没气没用户,一些企业不愿入股,结果三年就实现了满输,如今已经修到四线。”他认为,绿氢燃机的推广同样需要基础设施先行一步,通过试点示范打通产业链堵点,逐步形成规模效应、跨过循环门槛。在他看来,技术已经不是制约,经济性也不应成为主要制约,关键在于有没有决心,以及国家管网、中石化等龙头企业能否参与进来,并配套相应的政策支持。
“鸡和蛋这个问题,恰恰是中国能够办成的事。”许欣补充道,其他国家更多是各算各的账,管道账、制氢账算不过来就不干;而中国当年正是靠西气东输培育出了市场和行业,光伏产业也是由国家培育起来后才形成全球竞争力。他相信,中国的氢能产业只要通过好的机制把各个环节打通,就能形成一个好的产业。他同时判断,大规模绿氢率先在中国跑通的确定性很强,因为中国拥有最具竞争力的制氢与风光制造能力。
GE Vernova技术储备先行
在掺氢燃烧技术的落地层面,GE Vernova已积累深厚的全球实践。GE Vernova 在全球已有超过120台燃机支持含氢燃料运行,累计运行时长超过850万小时。其中,LM6000 VELOX航改型燃机已实现100%燃氢运行,LM2500航改型燃机具备高达85%的氢气燃烧能力,9HA.01、9HA.02重型燃机具备50%比例掺氢燃烧的稳定运行能力。“从技术角度来讲,燃机掺氢在工程和理论上都不是挑战,GE Vernova已积累的运行经验验证了这条路是走得通的。”许欣讲道。
在谈及从“掺氢”到“纯氢”的技术难点时,许欣介绍,氢燃烧温度更高,氮氧化物排放成为主要挑战——碳氧化物与氮氧化物就像“跷跷板”,压下一个,另一个就翘起。GE Vernova的9HA燃机采用布满微孔的管束式燃烧系统,对每一路进行精密调节以平衡排放;如此精密的结构已非传统铸造工艺所能完成,而是采用了3D打印技术。再配合航改型燃机“无启停次数限制”的特点,它更能适应电网一天启停两次的频繁调峰需求。
在国内,广东省能源集团旗下的惠州大亚湾石化区综合能源站项目搭载两台9HA.01重型燃机联合循环机组,2025年5月已完成掺氢调试,采用10%(按体积计算)的氢气掺混比例与天然气混合燃烧,成为国内首座实现掺氢燃烧的9HA燃机电厂。本土制造方面,哈通燃气轮机(秦皇岛)有限公司作为GE Vernova在亚洲唯一的重型燃机制造基地已正式投入运营,可实现年产12台燃气轮机;GE Vernova还与华电在上海闵行合资成立华电通用轻型燃机设备有限公司,具备航改型燃机组装能力。
报告指出,2050年前后,绿氢发电将成为新型电力系统中不可或缺的组成部分。而到2060年,在非化石能源占比80%以上的能源结构下,氢能将以"电一氢一电"耦合枢纽的角色,承载电力系统相当比例的灵活性调节需求。面向未来,GE Vernova将继续与中国产业伙伴紧密协作,围绕绿氢燃机技术迭代、本土示范项目落地、产业链协同创新持续发力,为国内客户提供高效、可靠、灵活的天然气与绿氢发电解决方案,支持新型电力系统建设,共同推动绿氢燃机从示范走向规模化商业应用。( 石珊珊)